السياسي – متابعات
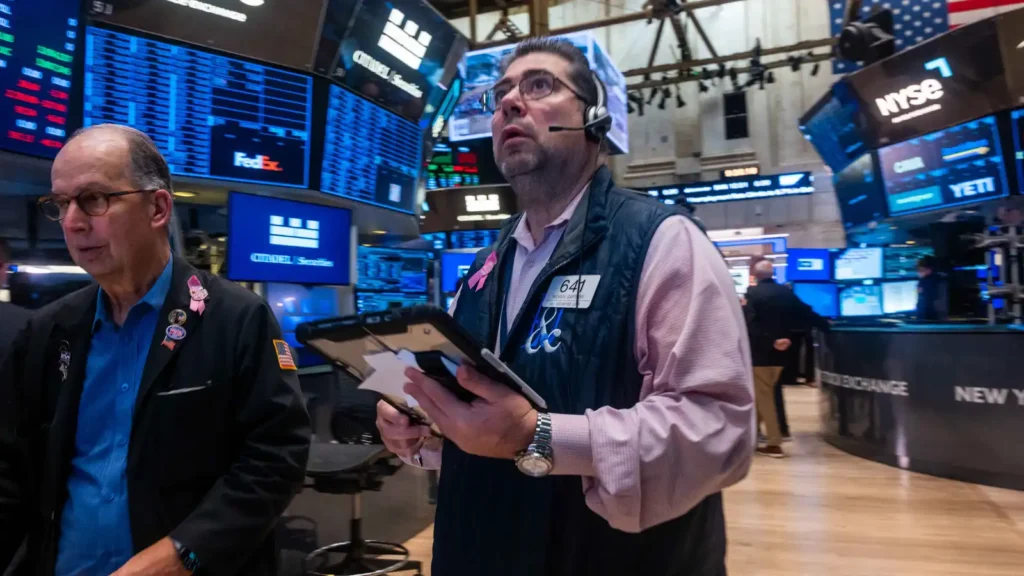
أعادت موجة الهبوط الحادة التي ضربت الأسهم الأمريكية، الخميس الماضي، إحياء إحدى أبرز الحكم الاستثمارية في وول ستريت: “اشترِ عندما تسيل الدماء في الشوارع”، إذ تشير أنماط تاريخية إلى أن الارتفاعات المفاجئة في مؤشرات الخوف والتقلب قد تسبق تعافي الأسواق وتحقيق مكاسب للمستثمرين، وإن كانت لا تستبعد استمرار الخسائر على المدى القصير.
وبحسب تقرير لشبكة “سي إن بي سي” الاقتصادية، فقد تجلت صحة هذه المقولة عقب موجة البيع التي شهدتها الأسهم يوم الخميس، والتي دفعت مؤشر CBOE للتقلب VIX، المعروف بمؤشر الخوف، ليسجل أكبر قفزة يومية له منذ “أسبوع التحرير” المتعلق بالتعرفات الجمركية في أبريل 2025، وذلك وفقاً لبيانات صادرة عن مجموعة “بيسبوك” للاستثمار.
ووفق تحليلات “بيسبوك” فإنه منذ عام 1990، حدثت 19 حالة ارتفع فيها مؤشر VIX بمقدار خمس نقاط على الأقل انطلاقاً من مستوى أقل من 20 (علماً بأنه قفز يوم الخميس بأكثر من 11 نقطة، من 16.6 إلى 28.2).
وفي تلك الحالات، بلغ متوسط العائد لمؤشر ستاندرد آند بورز 500 بعد ثلاثة أشهر 4.2%، وبعد ستة أشهر 4.8%. كما أظهرت التحليلات أن العوائد كانت إيجابية في 68% من الحالات للفترة الأولى، و79% للفترة الثانية.
ويقول بول هيكي، الشريك المؤسس لمجموعة “بيسبوك”: “إن هذه القفزات الحادة التي تأتي بعد فترات من الهدوء تشبه تماماً عاصفة رعدية صيفية؛ إذ تتلبد السماء بالغيوم فجأة وتشتد الرياح، لكن الرعد الصاخب والبرق الساطع لا يدومان طويلاً”.
وتشير البيانات بوضوح إلى أن هذه الاضطرابات قد تسبب تأثيرات سلبية على المدى القصير. فبينما بلغ متوسط العائد (الوسيط) بعد شهر واحد من مثل هذه الأحداث 2.1%، كان متوسط العائد الفعلي سالب 0.4%؛ وذلك بسبب حدوث تراجعات حادة في أعقاب فترات من التقلبات الشديدة، مثلما حدث في عام 1990، ومؤخراً في 24 فبراير 2020، تزامناً مع بداية موجة البيع المرتبطة بجائحة كوفيد-19.
ووفقاً لحساب OddStats على منصة “إكس”، لم يشهد تاريخ سوق الأسهم، قبل يوم الخميس، سوى 12 يوماً آخر تكبد فيها مؤشر S&P 500 خسائر بنسبة 4%، ومؤشر ناسداك 100 خسائر بنسبة 6%. وشمل ذلك يوماً خلال “أسبوع التحرير” في عام 2025، وثلاث حالات أخرى خلال جائحة عام 2020.
وكانت التقلبات في قطاع التكنولوجيا أكثر حدة، حيث سجل مؤشر ناسداك 100 أسوأ أداء يومي له منذ مارس 2020. كما قفز مؤشر تقلبات “ناسداك” الصادر عن بورصة شيكاغو للخيارات Cboe Nasdaq Volatility Index – VXN بأكثر من 13 نقطة ليصل إلى 38.3، وهو أعلى مستوى له منذ 11 أبريل 2025.
وبلغت عمليات البيع في أسهم شركات الرقائق الإلكترونية حداً دفع بصندوق VanEck Semiconductor ETF للتداول عند سعر أقل من صافي قيمة أصوله. ومع ذلك، ظل متداولو عقود الخيارات يميلون نحو توقعات هبوطية قبيل إغلاق السوق يوم الخميس؛ إذ بلغ عدد عقود “الخيار البيعي” التي تم تداولها 670 ألف عقد، من إجمالي 900 ألف عقد خيار على الصندوق المذكور.
وأوضحت بيانات SpotGamma، أن عقود الخيار البيعي استحوذت على 1.5 مليار دولار من إجمالي 1.7 مليار دولار تمثل قيمة علاوات عقود الخيارات المتداولة.